




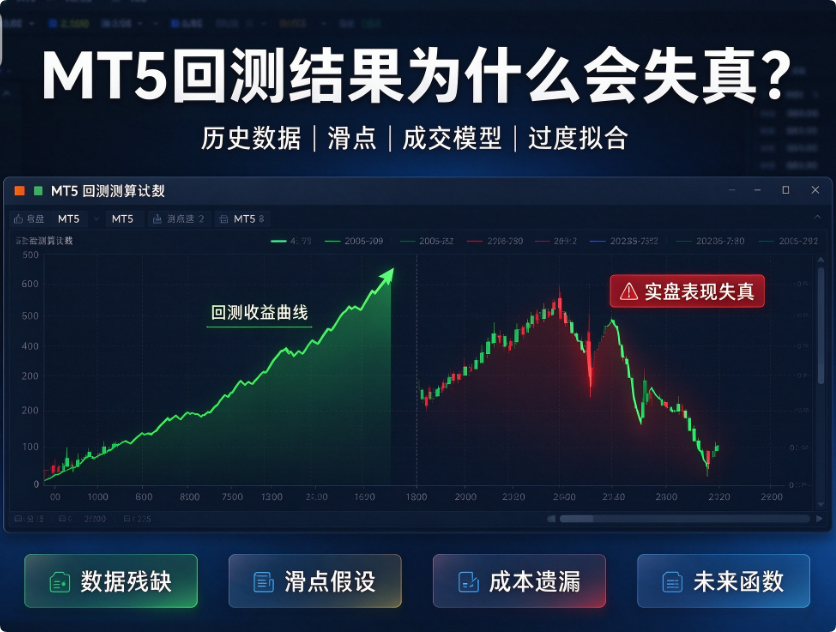
很多人在 MT5 写完 EA,回测曲线漂亮、收益惊人,一放到实盘就持续亏损,落差巨大。核心原因并不是 EA 策略逻辑写错了,而是“MT5 回测引擎的模拟环境和真实市场环境存在差异”,很多隐藏的回测陷阱,会让回测报告严重失真。下面拆解最常见的几类问题。
一、历史数据质量问题(最容易被忽略)
MT5 回测依赖服务器下载的历史 K 线、tick 数据,数据本身有缺陷,结果必然不准。
1. M1 数据残缺:MT5 回测默认使用 M1 分钟 K 线合成更高周期,若服务器 M1 历史数据缺失、跳空,合成出来的 K 线会变形,开平仓信号会错位。
2. Tick 模拟模式差异
Every tick(每一个 tick):模拟真实逐笔行情,最贴近实盘,但对历史 tick 数据要求高;很多服务器不提供完整历史 tick,引擎只能插值模拟 tick,并非真实成交序列。
Open prices only:仅用开盘价测试,速度最快,但只适合只在 K 线开盘触发信号的策略,绝大多数趋势、突破策略用这个模式回测,结果完全不可信。
很多新手图快,直接用开盘价模式回测突破类 EA,回测收益爆表,实盘根本无法在那个价格成交。
二、滑点与成交模型的设置偏差
实盘下单,行情在不断跳动,你的订单不一定能按 EA 指定价格成交,会产生滑点;而 MT5 回测的滑点是人为预设固定值,不是真实动态滑点。
1. 回测时滑点填 0,相当于假设永远可以按目标价成交,这在真实行情里不可能。行情剧烈波动、跳空缺口时,滑点会突然放大。
2. 成交模型:MT5 有“市价成交”、“限价成交”两种模拟逻辑。限价单在回测里,只要 K 线触碰价格就判定成交;但实盘里,就算价格碰到,也需要对手盘,流动性不足时会无法成交。
典型场景:跳空低开,回测里限价单直接成交,实盘会跳空越过你的挂单价,订单无法成交。
三、策略本身的过度拟合(曲线拟合)
这属于策略层面失真,不是平台 bug,但在 MT5 回测里非常普遍。
1. 参数优化过度:使用 MT5 策略测试器的参数优化,反复遍历参数,找到在这段历史数据收益最高的参数。本质是 EA 去适配过去这段行情,换到未来新行情直接失效。
2. 未来函数:代码里引用了未来 K 线数据。比如指标取值依赖尚未闭合 K 线的收盘价,回测时 K 线走完才触发信号,看起来信号完美;实盘 K 线没收盘前指标一直在重绘,信号会来回闪烁,买卖信号会消失。
四、回测环境和实盘环境规则不一致
1. 交易限制:回测默认没有最小交易量、持仓限制、保证金动态变化。实盘账户保证金会随行情浮动,行情大的时候保证金不足会被强平,回测不会模拟强平风险。
2. 隔夜跳空没有真实模拟:周末、节假日跳空,回测只是简单使用 K 线价格,不会模拟隔夜跳空带来的巨大滑点。
3. 佣金、手续费、库存费设置不全:很多人回测时忘记填写点差、佣金、隔夜利息。短期策略手续费影响很小,高频、剥头皮策略,手续费会直接吃掉全部利润。
五、代码逻辑在回测 / 实盘的行为不一致
MQL5 代码,有些函数在回测引擎和实盘终端行为不一样:
1. SymbolInfoDouble() 这类行情信息函数,回测读取的是历史存储值,实盘是实时动态值。
2. 全局变量、文件读写、DLL 调用:部分 DLL 在回测环境下无法正常运行,回测代码路径和实盘路径不一致,导致两段环境运行逻辑不同。
3. 多品种 EA 回测:MT5 多品种回测,各品种 tick 时序是模拟出来的,真实市场不同品种 tick 到来的时间是异步的,时序偏差会造成信号触发时机不一致。
六、怎么降低回测失真,让回测更贴近实盘?
1. 回测优先使用“Every tick”模式,检查 M1 历史数据完整性,缺失的数据要补全。
2. 合理设置滑点,不要固定 0 滑点;可以设置随机滑点,多组滑点批量测试策略稳健性。
3. 分开样本:历史数据分成【训练集】和【样本外测试集】,只用训练集调参,用样本外数据验证,避免过拟合。
4. 严格核对交易成本:点差、佣金、隔夜库存费全部按照经纪商真实参数填写。
5. 做可视化回测,逐根 K 线回放,检查信号触发时机,确认没有未来函数。
6. 回测通过后,先用模拟盘跑至少 1~3 个月,模拟盘结果稳定,再考虑小资金实盘。
结尾总结
MT5 回测只是“行情历史的模拟推演”,不是未来收益保证。回测失真,往往不是单一原因,是数据、成交模型、代码、策略拟合叠加出来的结果。不要迷信漂亮的回测净值曲线;回测的核心价值,是用来剔除明显不能盈利的策略,而不是证明 EA 一定赚钱。


发表评论